Dal 1° luglio 2026 la previdenza complementare è diventata un tema ancora più centrale per tutti i lavoratori del settore privato. La novità si chiama adesione automatica e comporta l'ingresso sin dall’assunzione nel fondo pensione previsto dal proprio contratto collettivo (che, per i dipendenti di Poste Italiane e delle società controllate che ne applicano il CCNL, è Fondoposte), salvo diversa scelta espressa entro 60 giorni dall’assunzione.
In questo articolo analizzeremo nel dettaglio:
- il passaggio dal vecchio silenzio-assenso alla nuova adesione automatica;
- chi sono i lavoratori interessati da questa riforma;
- come funziona il periodo di ripensamento di 60 giorni;
- le nuove regole relative alla contribuzione e alla gestione degli investimenti;
- gli adempimenti per le aziende;
- i benefici concreti per il lavoratore.
In questa pagina
- Come funziona la nuova disciplina? La nostra infografica
- Dal silenzio-assenso all'adesione automatica
- Chi è l'aderente automatico?
- Neoassunti alla prima occupazione: cosa si può decidere entro 60 giorni dall’assunzione
- Le novità su contribuzione e investimento
- Adempimenti per le aziende: cosa cambia nella gestione del personale
- I benefici del cambiamento: perché conviene
- Conclusioni
Come funziona la nuova disciplina? La nostra infografica
Per orientarsi rapidamente tra le nuove regole e comprendere come si applica l’automatismo in base alla propria situazione (prima assunzione o cambio lavoro con TFR già versato alla previdenza complementare), abbiamo riassunto i passaggi chiave nell'infografica che segue.
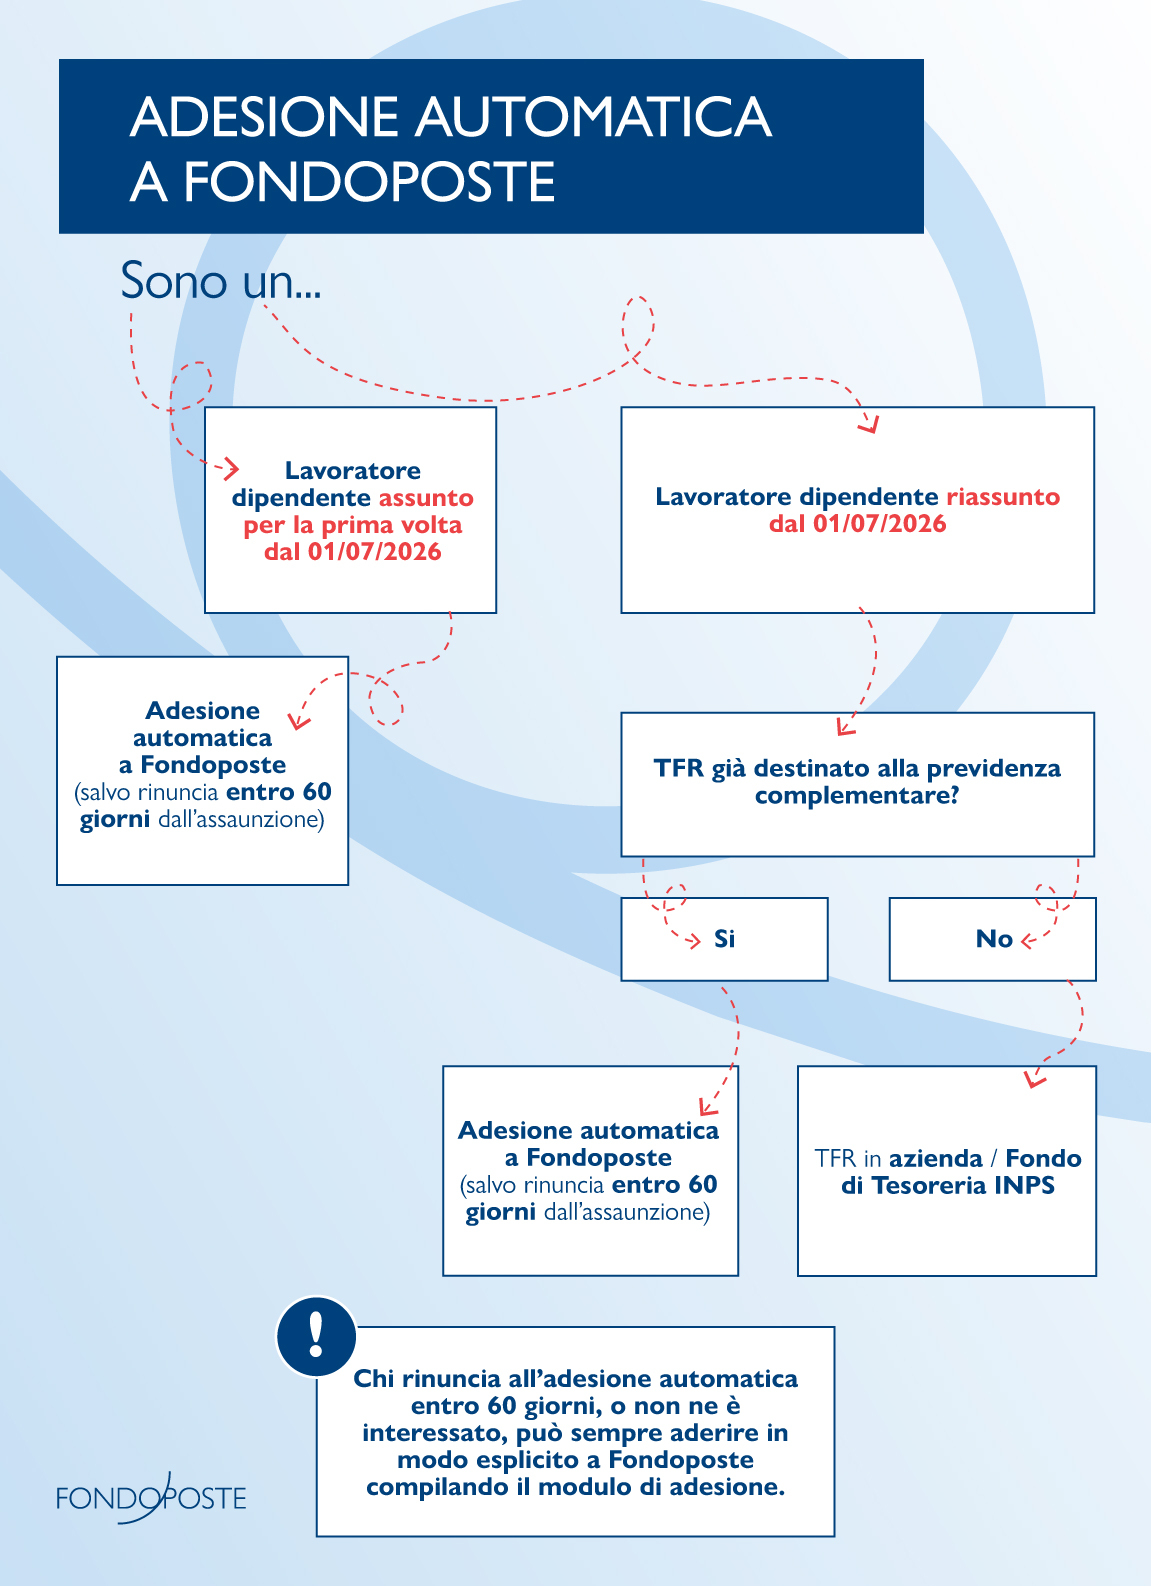
Per approfondire il funzionamento della nuova adesione automatica, invitiamo a leggere il resto dell’articolo.
Dal silenzio-assenso all'adesione automatica
Fino al 30 giugno 2026, chi veniva assunto aveva sei mesi di tempo per decidere la destinazione del proprio TFR (Trattamento di Fine Rapporto). Se il lavoratore non esprimeva alcuna preferenza entro tale termine, scattava il meccanismo del silenzio-assenso (la cosiddetta “adesione tacita”) e il TFR veniva trasferito al fondo pensione negoziale di riferimento nel comparto di default. Nel caso dei lavoratori di Poste Italiane e delle società controllate, questo significava versare il TFR a Fondoposte nel comparto Garantito.
La Legge di Bilancio 2026 ha ribaltato questa impostazione: per i contratti di lavoro nel settore privato avviati dal 1° luglio 2026, l'iscrizione al fondo negoziale è automatica e decorre direttamente dalla data di assunzione. Il lavoratore dispone di 60 giorni di tempo per valutare la propria posizione ed eventualmente rinunciare all'adesione oppure indicare una diversa forma pensionistica complementare a cui intende aderire.
Trascorso questo termine senza alcuna comunicazione, l'adesione si consolida con contribuzione piena (TFR, contributo del lavoratore e contributo dell’azienda). I versamenti partono dal mese successivo alla scadenza dei 60 giorni e comprendono quanto dovuto sin dalla data dell’assunzione.
Perché il legislatore ha cambiato la norma?
La riforma risponde a esigenze di natura strutturale e comportamentale:
- dinamiche demografiche e previdenziali: l'invecchiamento della popolazione, il calo delle nascite e le carriere lavorative più frammentate tendono a rendere la pensione pubblica meno consistente rispetto agli ultimi stipendi percepiti. Il legislatore ha quindi voluto rafforzare il secondo pilastro previdenziale (quello contrattuale), affinché affianchi l'assegno pensionistico dell'INPS;
- superamento dell'inerzia individuale: di fronte a scelte finanziarie percepite come complesse, molti lavoratori tendono a procrastinare. Tuttavia, rinviare l'adesione comporta un costo reale, poiché i risparmi previdenziali crescono grazie all'orizzonte temporale lungo e all'interesse composto.
Rendere l'adesione automatica l’opzione “predefinita” per molti lavoratori permette di trasformare la naturale inerzia in risparmio futuro, garantendo comunque la libertà di scelta.
Chi è l'aderente automatico?
Prima di tutto, occorre precisare che può aderire a Fondoposte il personale non dirigente di Poste Italiane e delle società controllate che ne applicano il CCNL. Fatta questa premessa, vediamo nel dettaglio quali sono i lavoratori a cui si applica la nuova disciplina:
- Neoassunti alla prima occupazione: per chi entra per la prima volta nel mondo del lavoro, l'iscrizione scatta dal primo giorno, fatta salva la facoltà di rinunciare entro 60 giorni.
- Lavoratori già occupati in passato: chi cambia lavoro e aveva già scelto di versare il TFR alla previdenza complementare rientra nell’adesione automatica e, se non viene espressa alcuna scelta nei 60 giorni, aderisce a Fondoposte. In questo caso il TFR non può essere lasciato in azienda, a meno che l'iscritto non abbia riscattato per intero la posizione precedente. Chi invece, al momento della riassunzione, non risulta iscritto alla previdenza complementare con versamento del TFR (ad esempio perché non ha mai aderito, oppure perché aderisce ma non versa il TFR o ha riscattato integralmente la posizione) non rientra nel meccanismo automatico: salvo adesione esplicita, il TFR rimane in azienda o, se quest’ultima ha più di 60 dipendenti, viene destinato al Fondo di Tesoreria INPS. In questo caso l’adesione a Fondoposte è sempre possibile compilando il modulo di adesione esplicita.
- Tipologie di contratto coinvolte: rientrano nell'adesione automatica i contratti a tempo indeterminato, di apprendistato e a tempo determinato, purché di durata non inferiore a 60 giorni. Infatti, come chiarito dalla Deliberazione COVIP del 19 giugno 2026, i rapporti di lavoro di durata inferiore a 60 giorni, o che si interrompono prima di tale termine, restano esclusi dagli automatismi.
Chi resta fuori dalla misura?
L’adesione automatica riguarda esclusivamente le assunzioni effettuate a partire dal 1° luglio 2026. Non sono invece interessati i lavoratori già in servizio che non cambiano rapporto di lavoro. In particolare:
- gli aderenti già iscritti a Fondoposte (espliciti e taciti), che continueranno a contribuire nelle forme e nelle modalità previste. I taciti, in particolare, possono trasformare la loro iscrizione in qualsiasi momento compilando l’apposito modulo;
- i lavoratori che non versano il TFR alla previdenza complementare, che possono aderire esplicitamente al Fondo in ogni momento seguendo la procedura dedicata.
Neoassunti alla prima occupazione: cosa si può decidere entro 60 giorni dall’assunzione
Entro 60 giorni dall’assunzione, il lavoratore può:
- non fare nulla: in questo caso l’adesione automatica si perfeziona e l’azienda versa a Fondoposte quanto maturato sin dal primo giorno di lavoro;
- destinare il TFR a un’altra forma pensionistica complementare;
- mantenere il TFR in azienda o nel Fondo di Tesoreria INPS (solo se non lo si versa già alla previdenza complementare).
Una precisazione utile per chi lavora in realtà con più di 60 dipendenti: il TFR non destinato alla previdenza complementare confluisce al Fondo di Tesoreria INPS e non può più essere destinato alla previdenza complementare. Per questo, è importante scegliere con consapevolezza cosa fare del proprio trattamento di fine rapporto. Ricordiamo, infine, che tale soglia dimensionale scenderà a oltre 50 dipendenti nel 2028 e a oltre 40 nel 2032.
Le novità su contribuzione e investimento
L'adesione automatica porta con sé altre due fondamentali novità rispetto al vecchio meccanismo del silenzio-assenso.
1. La contribuzione piena (TFR e contributi)
L'adesione non si limita al versamento del solo TFR. Il flusso contributivo comprende infatti tre elementi:
- il TFR maturando, versato per intero;
- la quota a carico del lavoratore che, per Fondoposte, è pari ad almeno l'1% della retribuzione utile al calcolo del TFR;
- il contributo del datore di lavoro, pari al 2,5% della retribuzione utile al calcolo del TFR (a partire da settembre 2026).
Se la retribuzione annua lorda (RAL) è inferiore all’importo dell’assegno sociale, il lavoratore può scegliere di non versare la quota a proprio carico e continuare a ricevere il contributo dell’azienda.
2. L'investimento nel Profilo Life Cycle
In base alle indicazioni COVIP contenute nella Deliberazione del 23 giugno 2026, il TFR e i contributi derivanti dall'adesione automatica a Fondoposte vengono destinati al Profilo Life Cycle.
Questo meccanismo adegua automaticamente la linea di investimento all'età anagrafica e all'orizzonte temporale residuo dell'iscritto, articolandosi in questo modo:
- fino a 44 anni: la contribuzione viene investita interamente nel comparto Crescita, ideale per chi cerca rendimenti attesi più elevati nel lungo periodo ed è disposto ad accettare oscillazioni nel breve;
- dai 45 ai 48 anni: il 33% del capitale viene spostato sul comparto Bilanciato, che presenta un mix equilibrato tra azioni e obbligazioni, mentre il 67% resta nel comparto Crescita;
- dai 49 ai 52 anni: le percentuali della fase precedente si invertono, con il 33% del capitale investito nel comparto Crescita e il 67% nel comparto Bilanciato;
- dai 53 ai 60 anni: la posizione confluisce al 100% nel comparto Bilanciato;
- dai 61 ai 63 anni: viene introdotto il comparto Monetario, orientato alla conservazione del montante, nel quale viene investito il 50% delle risorse, con il restante 50% che rimane nel comparto Bilanciato;
- oltre i 63 anni: la posizione confluisce al 100% nel comparto Monetario.
L’aderente automatico può comunque scegliere un comparto diverso: il primo cambio può essere fatto in deroga al periodo minimo di 12 mesi previsto per le successive modifiche del comparto.
Ricordiamo che anche i già aderenti possono scegliere il Profilo Life Cycle dall’area riservata. Per approfondire, invitiamo a consultare la Guida al Profilo Life Cycle di Fondoposte.
Adempimenti per le aziende: cosa cambia nella gestione del personale
Per i datori di lavoro la nuova disciplina si traduce in compiti operativi precisi, il più importante dei quali è informare il neoassunto.
All'atto dell'assunzione, infatti, l'azienda deve consegnare al lavoratore un'informativa completa contenente indicazioni su:
- funzionamento dell'adesione automatica;
- fondo pensione negoziale previsto dal contratto collettivo applicato;
- durata del periodo di ripensamento e modalità operative per rinunciare o scegliere una destinazione alternativa.
La scelta del lavoratore si formalizza tramite il modulo ministeriale TFR3, come definito dal Decreto Interministeriale del 4 settembre 2026.
I benefici del cambiamento: perché conviene
L'introduzione dell'adesione automatica genera vantaggi concreti per il lavoratore.
Il beneficio principale è il fattore tempo: iscriversi fin dal primo giorno di lavoro permette al montante investito di maturare rendimenti per un orizzonte temporale più ampio.
A questo si aggiungono i vantaggi fiscali:
- deducibilità dei contributi dal reddito complessivo fino a 5.300 euro all'anno, a partire dall’anno d’imposta 2026;
- tassazione agevolata sui rendimenti, con aliquota del 20% (che si riduce al 12,5% per quelli derivanti da investimento in titoli di Stato), inferiore rispetto all’aliquota del 26% normalmente applicata alle altre forme di investimento;
- regime fiscale favorevole sulla pensione integrativa, con una tassazione che va dal 15 al 9% (contro un minimo del 23% in caso di TFR in azienda).
Conclusioni
L'adesione automatica sposta la previdenza complementare dal campo delle scelte continuamente rinviate a quello dei risparmi già avviati: iscrizione dal primo giorno, 60 giorni per valutare scelte differenti, contributi di lavoratore e azienda che si sommano al TFR e investimenti che si adeguano all'età dell'iscritto.
Rimane in ogni caso un punto fermo: l'automatismo offre i migliori risultati quando è frutto di una scelta consapevole.
Consultare la Nota informativa, confrontare i costi delle diverse forme pensionistiche complementari e approfondire le opzioni di investimento a disposizione sono i passaggi chiave per trasformare un'adesione automatica in una scelta di pianificazione consapevole.
Messaggio promozionale riguardante forme pensionistiche complementari. Prima dell’adesione leggere la Parte I “Le informazioni chiave per l’aderente” e l’Appendice “Informativa sulla sostenibilità” della Nota informativa.